「無料」の二文字で、指が止まる。
家計は一度ちゃんと見てほしい。保険も年金も、正直よく分かっていません。
だから毎月、なんとなく削っています。外食を減らして、欲しかった服も次でいいかと閉じる。
それでも通帳はあまり変わりません。減ってはいないけれど、増えてもいない。
予約ページまでは開きました。でも「無料」の理由が分からなくて、そっと閉じた。
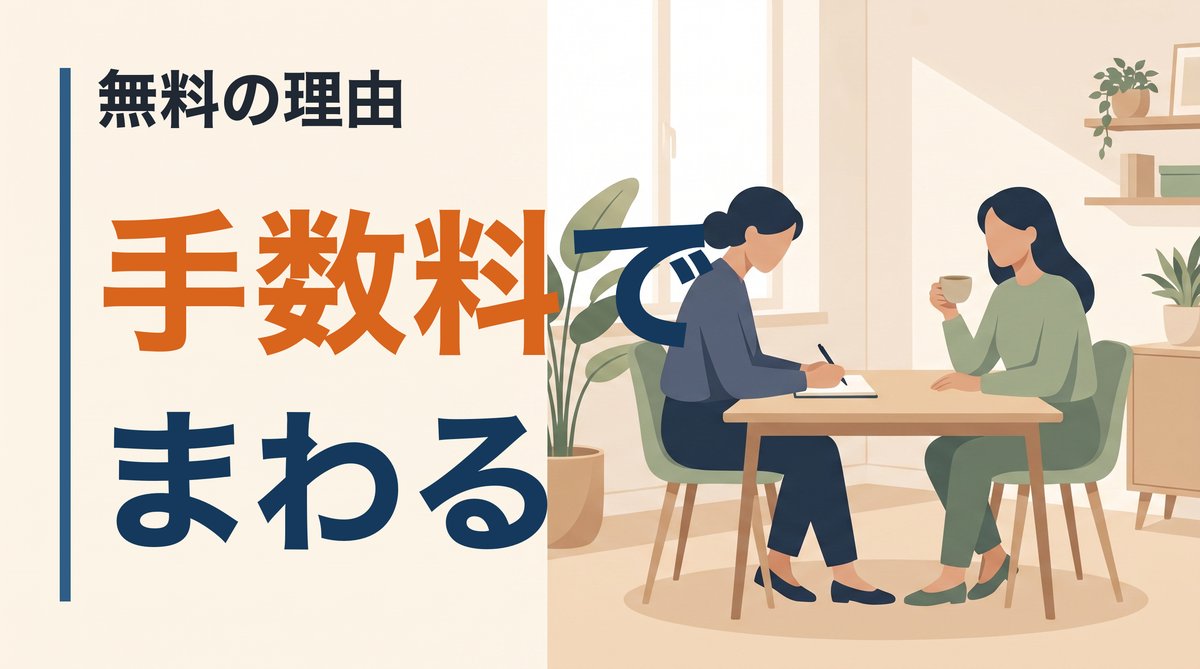
先に結論です。FPの無料相談がタダなのは、契約が成立したときに金融機関から手数料が入るからで、相談する側は払いません。
- 相談料を払わなくてもまわる理由
- 相談の当日に、何をしてもらえるのか
- 気が進まないときの、断り方
相談は無料。家計を数字にしてもらえます
お金の無料相談【マネードクター】
相談の中身を見てみる →
相談料ではなく、契約時の手数料でまわっています
なぜ無料なのか。答えは報酬の出どころです。
FPの無料相談は、契約が成立したときに金融機関から支払われる手数料でまわっています。だから相談する人は払いません。
「タダより高いものはない」で止まっていませんか
これ、けっこう多いです。無料と聞くと、あとで請求が来るのかと身構えますよね。
でも払うのは契約した金融機関のほうで、相談者ではありません。仕組みが分かると、だいぶ気が楽になります。
- 家計を見てほしいのに、無料の理由が分からず予約を閉じた
- お金の話を、誰に聞けばいいのか分からない
- 年金や税金は、毎年なんとなく流している
ファイナンシャルプランナーは、お金のかかりつけ医みたいなもの
FPは家計、年金、税金まで含めてお金全般を見る人です。マネードクターはそれを無料でやっています。
体の不調を医者に見せるのと同じ感覚でいいと思います。聞くだけ聞いて、合わなければやめればいいだけです。
20歳以下は対象外です。ここだけは先に確認しておきたいところです。
無料と言われると、身構えますよね
正直、身構えるほうが普通です。無料の裏に何かあると思うのは、警戒心がちゃんと働いている証拠。
ただ、その警戒でいちばん損をしているのは家計のほうなんですよね。
こわいのは勧誘ではなく、分からないまま過ぎる時間
断れるかどうかは、その日の一時間の話です。でも家計の無理は毎月続きます。
こわいのは営業より、数字を知らないことのほうです。ここは順番を間違えないでほしいところです。
- 入っている保険の中身を、自分で説明できない
- 年金がいくらもらえるのか、調べたことがない
- 貯金が増えていないが、原因が分からない
断る力より、判断する材料
断るのが苦手なら、最初に言えばいいです。「今日は聞くだけです」で普通に通ります。
FPの側も、その日に契約させることが仕事ではありません。
身構えたままで大丈夫ですよ。警戒しながら聞きに行く人、けっこう多いです。
報酬は金融機関から出ます。だから相談は無料です
お金の相談が進まなかったのは、あなたのせいではありません。仕組みが説明されてこなかっただけです。
ここさえ分かれば、あとは予約するかしないかの話になります。
お金の流れは、相談者を通らない
相談料をもらわない代わりに、契約時の手数料で成り立っています。だから相談だけで終わっても、請求は来ません。
これを知らないまま「無料=あやしい」で止まる人、本当に多いです。
公的データで見ると
FPの無料相談で相談する側がお金を払わないのは、契約が成立したときに金融機関から支払われる手数料でまかなわれているからです。
マネードクターは相談が無料で、家計や年金、税金などお金全般を扱うと説明しています。
プロが作成するキャッシュフロー表で無理や無駄が見える形です。
出典: マネードクターの説明と、無料相談の仕組み
要するに、払う人は最初から別にいるということです。相談者の財布は最初から関係ないと思っていいです。
やってはいけないのは、ネットの断片で決めること
検索で出てきた不安な言葉だけで判断すると、家計は一年も二年もそのままです。
自分の数字を見ないまま、他人の話で結論を出す。これがいちばんもったいないです。
持病や通院などで保険に加入できない方、既往症・入院中・治療中の方は、サービスを提供できない場合があります。
仕組みが分かれば、身構える理由が減ります
パターン1:検索の途中で、不安な言葉を拾った
「FP 無料 からくり」あたりで手が止まる。仕組みの説明が出てこないまま、警戒だけが残ります。
これは記事の書き方の問題で、あなたの理解力の問題ではありません。
パターン2:昔の勧誘の記憶が、体に残っている
知らない相手からお金の話をされた経験があると、先に体が構えます。
でも今回は、自分から予約して自分の家計を見てもらう場です。立場が逆なんですよね。
パターン3:まわりの一言を、そのまま受け取った
「ああいうのは営業でしょ」と言われると、それ以上調べる気がなくなります。
ただその人もたぶん仕組みを知らないまま言っています。
- 仕組みの説明を、まだ誰からも聞いていない
- 不安の理由を、自分の言葉で説明できない
- 調べるほど、迷いだけが増えている
お金に詳しいかどうかは関係ないです。詳しくないから相談する、でいいんです。
断りにくくなりそうで、行けないですよね
分かります。ただ、先延ばしのコストは、断るときの気まずさより静かに重いです。
合っていない支出は、放っておけば毎月そのまま出ていきます。
- 今の家計のままで、今月も来月も同じだけ出ていく
- 年金や税金の見直しどきを、気づかず通り過ぎる
- 「そのうち調べる」が積み上がって、全体像がさらに見えなくなる
今月動くか、来年動くか。変わるのは気持ちではなく、出ていく金額のほうです。
家計を数字にしてもらうだけでも意味があります
ここ、いちばん言いたいところです。相談のゴールは契約ではなく、数字を持って帰ることです。
プロが作るキャッシュフロー表で、見えていなかった無理や無駄が分かります。
もらって帰るのは、判断の材料
自分のお金がこの先どう動くのか。それが一枚になるだけで、迷いはかなり減ります。
数字を見てから決めればいいので、その場で答えを出す必要はありません。
- 家計・年金・税金を、まとめて一人に聞ける
- 感覚でやっていた節約が、数字を見た判断に変わる
- 都合のいい場所と時間に合わせて話せる
ハードルは、思っているより低い
無料だし、聞くだけ聞いてみればいいと思います。合わなければやめればいいだけです。
| 比較する項目 | 自分で調べる | 銀行や窓口で聞く | FPに相談する |
|---|---|---|---|
| 家計全体を見られる | △ | × | ◎ |
| 数字にしてもらえる | × | △ | ◎ |
| 商品を売られにくい | ◎ | × | ○ |
| 費用がかからない | ◎ | ◎ | ◎ |
◎良い/○普通/△やや不利/×不利(各サービスの一般的な傾向の目安です)
表は「誰がお金を払うのか」の欄だけ見れば十分です。
保険だけでなく、家計ごと見てもらう
ファイナンシャルプランナーがお金全般の相談に対応(広告主の説明)
- 家計・年金・税金など、お金全般の相談ができます(広告主の説明)。保険だけの話になりません
- プロが作る自分だけのキャッシュフロー表で、見えていなかった無理や無駄が分かります(広告主の説明)
- ファイナンシャルプランナーが対応します。かかりつけの医師のように継続して相談できる形です
- 相談は無料です
- 面談は都合のよい場所や時間に合わせられます
相談は無料です。家計を数字にしてもらってから、どうするかを決められます
その場で契約する必要はありません
対象:家計やお金の見通しを相談したい方
相談は無料
家計を見てもらう
記載の内容は広告主(マネードクター)の説明にもとづくものです。お申し込みは20歳以上の方が対象です。持病や通院などの状況によっては、保険に関するサービスをご提供できない場合があります。最新の条件は公式サイトでご確認ください。
自分で調べる・銀行や窓口で聞く・FPに相談する
三つは対立ではなく、役割が違う
自分で調べるのはお金がかからない代わりに、時間がかかります。銀行や公的窓口は、その窓口が扱う範囲に強いです。
FPは家計・年金・税金をまたいで、生活の側から見ます。要は使い分けの話なんですよね。
- 報酬の出どころを聞いたとき、はっきり答えてくれるか
- 家計全体を数字にしてくれるか、話が商品だけで終わるか
- その日に決めなくていい、と言ってくれるか
選ぶ基準は、相性より「見せてくれるか」
やさしいかどうかより、自分の数字を見せてくれるかで決めるといいです。
材料をくれない相手とは続かないです。ここだけ持って行けば、判断できます。
最初の面談でその場で決めようとすると、比べる相手がいなくなります。持ち帰って考えると言っていいです。
仕組みが分かると、行けるようになります
予約したあとって、意外とすっきりします。分からないまま抱えている時間がいちばん重いので。
相談が終わった翌朝、コンビニでコーヒーを買うときに、少し迷わなくなります。
数字になると、見通しが立ちます
- 毎月なんとなく足りない家計を数字にしてもらえる
- 誰に聞けばいいか分からないお金全般を見る相手が分かる
- 保険だけの話になってしまう年金や税も含めて見てもらえる
- 将来の見通しが立たないキャッシュフロー表で先が見える
- 相談にお金がかかりそう無料で相談できる
変わるのは金額より、迷いの数
使っていいお金が分かると、罪悪感が消えます。ここが大きいです。
我慢の量は同じでも、意味のある我慢に変わります。
相談する前に引っかかることを全部
Q. 無料なのに、あとから請求されませんか
されません。相談料ではなく、契約が成立したときに金融機関から支払われる手数料でまわっているからです。
相談だけで終わっても、支払いは発生しません。
Q. その場で断れますか
断れます。決める必要はありません。
最初に「今日は聞くだけです」と伝えておくと、お互い楽です。
Q. 何を持っていけばいいですか
家計が分かるものがあれば十分です。保険証券や給与明細など、手元にあるものでいいです。
そろっていなくても話は進みます。
Q. 誰でも相談できますか
20歳以上が対象です。持病や通院などで保険に加入できない方、既往症・入院中・治療中の方は、サービスを提供できない場合があります。
本人やご家族が保険に関する業種にお勤めの場合も対象外です。
まとめ:無料の理由が分かれば、警戒しなくていい
無料の正体は、報酬の出どころが相談者ではないという一点です。そこが分かれば、あとは予約するかしないかだけ。
家計を数字にしてもらう
見てほしい、でも無料がこわい。止まっていた理由は、たぶんそれだけです。
- 入っている保険の中身を、自分で説明できない
- 節約しているのに、貯金が増えていない
- 年金や税金を、毎年なんとなく流している
払うのは相談者ではありません。決めるのも今日ではありません。
都合のいい場所と時間を選んで、聞くだけ聞いてくればいいと思います。
保険だけでなく、家計ごと見てもらう
ファイナンシャルプランナーがお金全般の相談に対応(広告主の説明)
- 家計・年金・税金など、お金全般の相談ができます(広告主の説明)。保険だけの話になりません
- プロが作る自分だけのキャッシュフロー表で、見えていなかった無理や無駄が分かります(広告主の説明)
- ファイナンシャルプランナーが対応します。かかりつけの医師のように継続して相談できる形です
- 相談は無料です
- 面談は都合のよい場所や時間に合わせられます
相談は無料です。家計を数字にしてもらってから、どうするかを決められます
その場で契約する必要はありません
対象:家計やお金の見通しを相談したい方
相談は無料
家計を見てもらう
記載の内容は広告主(マネードクター)の説明にもとづくものです。お申し込みは20歳以上の方が対象です。持病や通院などの状況によっては、保険に関するサービスをご提供できない場合があります。最新の条件は公式サイトでご確認ください。